Domain geruest-vermietung.de kaufen?
Wir ziehen mit dem Projekt
geruest-vermietung.de um.
Sind Sie am Kauf der Domain
geruest-vermietung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geruest-vermietung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
AUHAGEN 41683 H0 BaugerüstHolzgerüste waren früher alltäglich, bis in die 1980er Jahre konnte man sie noch auf Baustellen sehen. Das Modell aus einzelnen Leitern, Rüstbohlen sowie Brettern für Diagonalen und Geländer in ausreichender Menge eignet sich sehr gut, um ein Gebäude unserer „Schmidtstraße“ zweiseitig einzurüsten.19,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MAS Absturzsicherungsset Gerüstbau EN 363 - 42000für Gerüstbauarbeiten EN 363 bestehend aus Auffanggurt, BFD-Verbindungsmittel, Gurtband und Beutel speziell für den Gerüstbau zugelassen hierbei wurden der Auffanggurt mit einer festen Auffangösenverlängerung von 0,5 m sowie das Verbindungsmittel nach den neuen Vorgaben der Normen einem Kantentest für die horizontale Verwendung unterzogen und zertifiziert entgegen der DIN EN 354 darf im Gerüstbau mit einer Gesamtlänge des Verbindungsmittels von 2,0 m und einer zusätzlichen Auffangösenverlängerung von 0,5 m gearbeitet werden, sofern eine Systemprüfung mit EG-Baumusterprüfung nachgewiesen werden kann die besonderen Angaben der Gebrauchsanleitung sind zu beachten Anwendungsbereiche: Gerüstbauarbeiten Diese Produkte sind für die vertikale und horizontale Anwendung mit einer zu erwartenden Beanspruchung durch einen Sturz über die Kante geprüft und zugelassen.Merkmale Anwendung: speziell für den Gerüstbau Ausführung: Auffanggurt MAS5, Bandfalldämpfer 2m, Beutel Norm: EN 363 prüfpflichtig: ja Inhalt: 3-teilig Kategorie: 3 Marke: MAS PSA-Kategorie: III141,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
AUHAGEN 41683 H0 BaugerüstHolzgerüste waren früher alltäglich, bis in die 1980er Jahre konnte man sie noch auf Baustellen sehen. Das Modell aus einzelnen Leitern, Rüstbohlen sowie Brettern für Diagonalen und Geländer in ausreichender Menge eignet sich sehr gut, um ein Gebäude unserer „Schmidtstraße“ zweiseitig einzurüsten.19,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
MAS Absturzsicherungsset Gerüstbau EN 363 - 42000für Gerüstbauarbeiten EN 363 bestehend aus Auffanggurt, BFD-Verbindungsmittel, Gurtband und Beutel speziell für den Gerüstbau zugelassen hierbei wurden der Auffanggurt mit einer festen Auffangösenverlängerung von 0,5 m sowie das Verbindungsmittel nach den neuen Vorgaben der Normen einem Kantentest für die horizontale Verwendung unterzogen und zertifiziert entgegen der DIN EN 354 darf im Gerüstbau mit einer Gesamtlänge des Verbindungsmittels von 2,0 m und einer zusätzlichen Auffangösenverlängerung von 0,5 m gearbeitet werden, sofern eine Systemprüfung mit EG-Baumusterprüfung nachgewiesen werden kann die besonderen Angaben der Gebrauchsanleitung sind zu beachten Anwendungsbereiche: Gerüstbauarbeiten Diese Produkte sind für die vertikale und horizontale Anwendung mit einer zu erwartenden Beanspruchung durch einen Sturz über die Kante geprüft und zugelassen.Merkmale Anwendung: speziell für den Gerüstbau Ausführung: Auffanggurt MAS5, Bandfalldämpfer 2m, Beutel Norm: EN 363 prüfpflichtig: ja Inhalt: 3-teilig Kategorie: 3 Marke: MAS PSA-Kategorie: III141,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
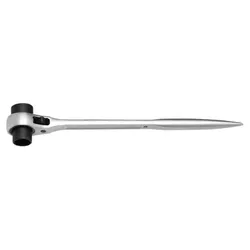
Gerüstbau-Knarre 19 x 22 mmGerüstbau-Knarre 19 x 22 mm Spitzkegeldorn ermöglicht ein schnelles Justieren der Bauteile Doppelseitige Knarre mit speziell gehärteten, durchgehenden Steckschlüssel-Einsätzen Langer Dorn zur optimalen Kraftübertragung Zwei Schlüsselweiten pro Schlüssel Mit Richtungsumschalter zum schnellen Wechseln der Ratschenrichtung Für lange Lebensdauer und hohe Belastung durch hochwertige Verarbeitung32,82 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.